Vous avez régularisé un retard de paiement, soldé une dette ou votre fichage remonte déjà à plusieurs mois ou années ? Une question reste alors en suspens : comment savoir si votre interdiction est réellement levée ?
Le moyen le plus fiable consiste à exercer votre droit d'accès aux fichiers nationaux d'incidents. Découvrez les démarches à effectuer, les délais de radiation et les solutions envisageables si votre inscription reste active alors que vous avez besoin de liquidités.
L'essentiel à connaître
- La Banque de France est l'interlocuteur de référence pour savoir si vous êtes toujours fiché(e)
- Deux fichiers coexistent : le FICP recense les impayés de crédits et les situations de surendettement, le FCC les chèques sans provision et les interdictions d'en émettre
- Le fichage dure jusqu'à 5 ans pour la plupart des incidents, jusqu'à 7 ans pour certaines mesures de surendettement. Une régularisation peut toutefois écourter ce délai
- Si votre fichage reste actif et que vous êtes propriétaire, des solutions de portage immobilier comme la vente à réméré peuvent être étudiées sans nouvel emprunt
Qu'est-ce qu'un interdit bancaire ?
Dans le langage courant, on parle souvent “d'interdit bancaire” pour désigner une personne fichée à la Banque de France. L'expression recouvre en réalité deux fichiers nationaux distincts, aux conséquences différentes.
Le FCC (Fichier Central des Chèques) recense les interdictions d'émettre des chèques visant le titulaire d'un compte après un chèque sans provision non régularisé. L'interdiction s'applique à tous ses comptes. Le FCC enregistre aussi les retraits de carte décidés après une mauvaise utilisation de celle-ci.
Le FICP (Fichier des Incidents de remboursement des Crédits aux Particuliers) recense les impayés de crédits et les situations de surendettement. Les organismes prêteurs le consultent systématiquement avant d'accorder tout financement, pour évaluer la solvabilité de l'emprunteur.
Juridiquement, une inscription n'interdit pas d'emprunter. Dans les faits, elle conduit la plupart des établissements à refuser tout nouveau crédit. Une inscription n'empêche pas en revanche l'ouverture d'un compte : le droit au compte ouvre l'accès aux services de base.
FICP et FCC : quelles différences ?
| FICP | FCC | |
|---|---|---|
| Signification | Fichier des Incidents de remboursement des Crédits aux Particuliers | Fichier Central des Chèques |
| Concerne notamment | Échéances impayées, solde débiteur non régularisé, surendettement | Chèques sans provision, interdiction d'émettre des chèques, retraits de carte de crédit par la banque |
| Durée maximale pour certains incidents | 5 ans pour un impayé ; jusqu'à 7 ans pour certaines mesures de surendettement | 5 ans pour les incidents liés aux chèques |
| Radiation anticipée possible ? | Oui, lorsque la situation à l'origine de l'enregistrement est régularisée dans les conditions prévues | Oui, notamment après régularisation du chèque impayé |
| Où vérifier son inscription ? | Demande d'extrait auprès de la Banque de France | |
Comment vérifier si vous êtes toujours fiché(e) ?
Vous vous demandez « suis-je toujours interdit bancaire ? » ou comment vérifier votre présence sur le fichier FICP / FCC après avoir régularisé un incident de paiement ?
La démarche consiste à consulter les informations enregistrées à votre nom dans les fichiers tenus par la Banque de France. Vous pourrez ainsi connaître votre statut, identifier les éventuels incidents encore déclarés et vérifier si leur radiation a bien été effectuée.
Demander un relevé de vos inscriptions
Vous disposez d'un droit d'accès aux informations vous concernant dans les fichiers d'incidents de crédit.
La démarche peut être effectuée en ligne, par courrier ou sur place dans une agence. Une pièce d'identité est nécessaire afin que les informations personnelles enregistrées puissent vous être communiquées.
Si vous êtes toujours fiché, votre relevé permet notamment d'identifier l'établissement à l'origine de votre enregistrement.
Pour le FICP, vous pouvez retrouver des informations relatives aux incidents déclarés ainsi que les dates d'inscription et de radiation. Pour le FCC, le relevé précise notamment le motif de votre signalement et les informations relatives à la fin de l'interdiction.
En pratique, le parcours peut être résumé ainsi :
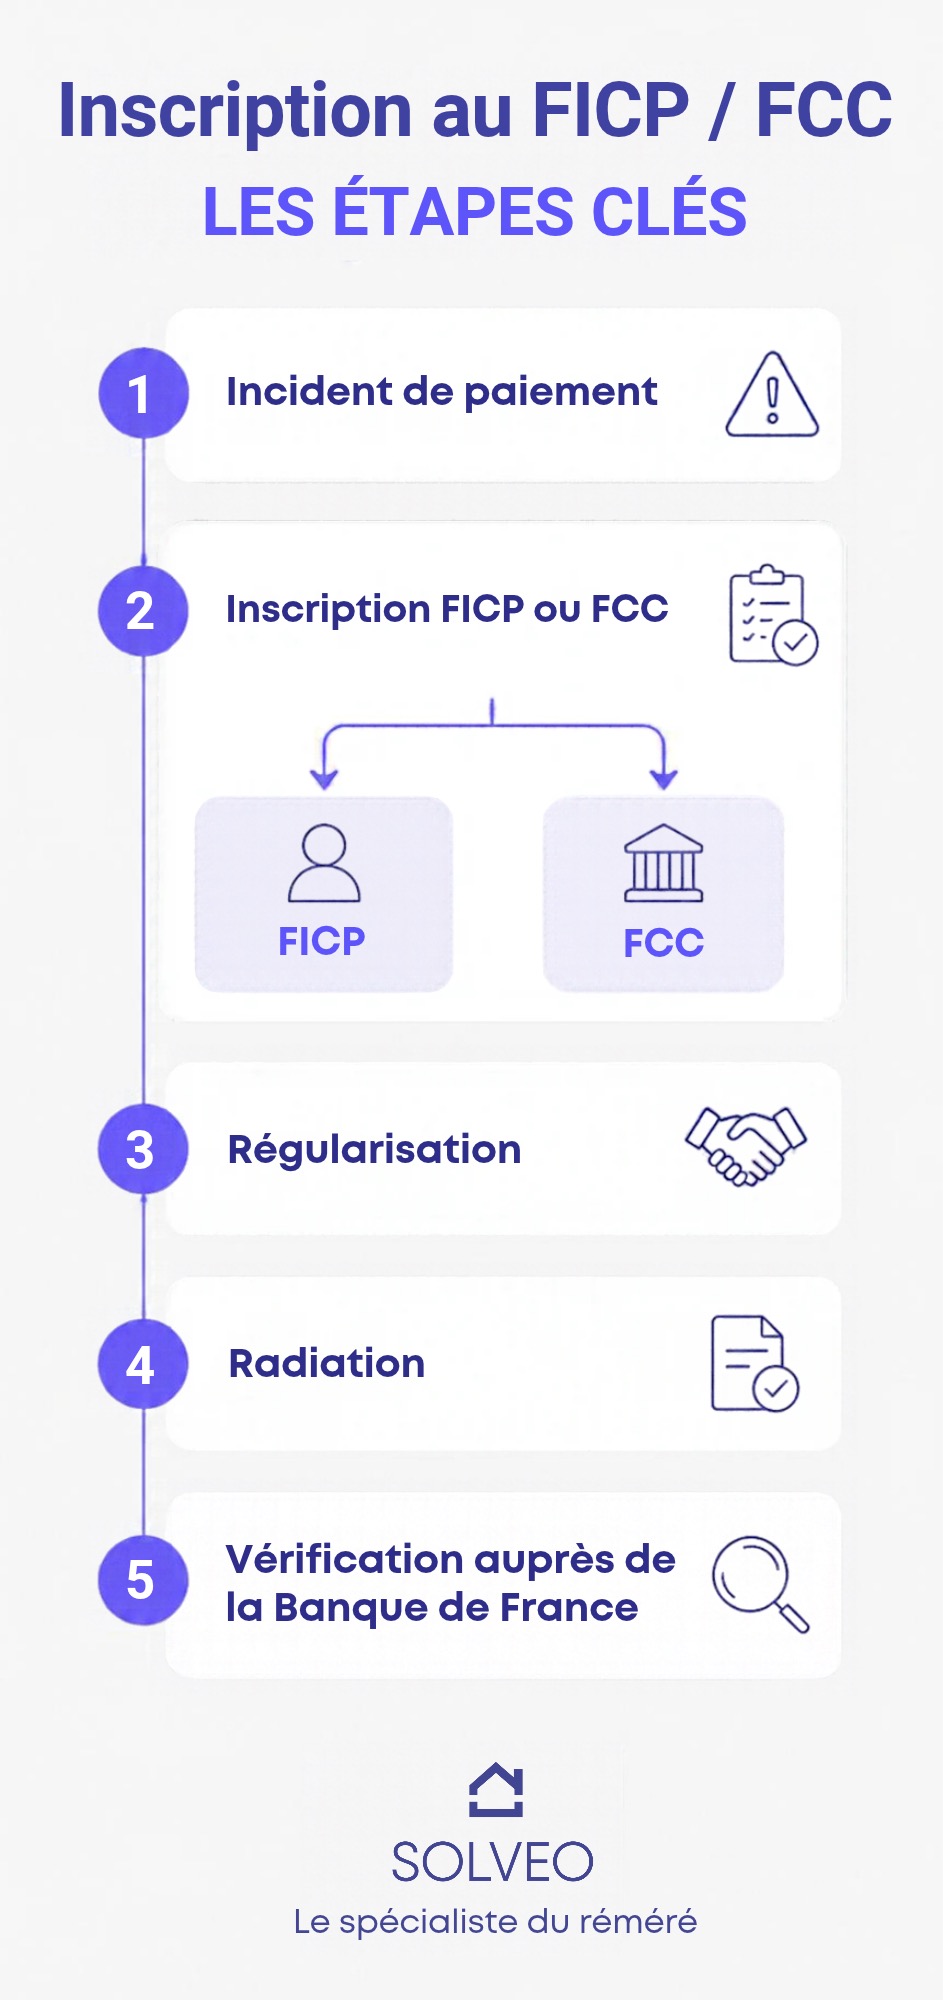
Cette dernière étape est importante. Même si vous avez réglé la somme à l'origine de l'incident, mieux vaut contrôler votre situation avant d'effectuer une nouvelle demande de financement.
Les délais de réponse à anticiper
Le délai d'obtention de votre relevé dépend du mode de consultation choisi : demande en ligne, par courrier ou directement auprès d'une succursale de la Banque de France.
Si vous avez récemment régularisé un incident de paiement, assurez-vous que l'établissement déclarant a bien transmis les informations nécessaires à votre radiation.
En cas d'inscription toujours active malgré le remboursement des sommes dues, contactez directement l'établissement concerné pour demander la mise à jour de votre situation.
Combien de temps dure un fichage ?
La durée varie selon la nature de l'incident : échéances de crédit impayées, chèque sans provision ou procédure de surendettement. Elle peut être réduite lorsque la situation est régularisée dans les conditions prévues.
Durée d'inscription au FICP
Pour un incident de remboursement de crédit, l'enregistrement peut durer jusqu'à 5 ans.
La situation est différente lorsqu'un dossier de surendettement est concerné. Certaines mesures peuvent conduire à une inscription pouvant aller jusqu'à 7 ans.
Ces durées sont toutefois des durées maximales.
Une régularisation avant l'échéance peut suffire pour déclencher une radiation anticipée. Il n'est donc pas systématiquement nécessaire d'attendre cinq ans pour obtenir une levée de votre enregistrement.
Durée d'inscription au FCC
Pour une interdiction liée à un chèque sans provision, la durée maximale est également de 5 ans.
Là encore, la régularisation de l'incident peut permettre une radiation avant cette échéance. Si vous avez réglé le problème à l'origine de votre présence sur ce fichier, rapprochez-vous de l'établissement concerné puis vérifiez si vos inscriptions sont encore actives en demandant un extrait de situation.
Bon à savoir
La durée maximale n'est pas nécessairement sa durée réelle. Si vous régularisez l'incident dans les conditions prévues, une radiation peut intervenir avant son terme. Après avoir réglé les sommes concernées, pensez donc à vérifier votre situation auprès de la Banque de France plutôt que d'attendre automatiquement cinq ans.
Quels sont les délais de radiation après régularisation ?
Lorsque vous avez régularisé l'incident à l'origine de votre fichage, l'établissement concerné doit demander votre radiation dans les délais réglementaires.
Pour le FCC, cette demande doit intervenir au plus tard le deuxième jour ouvré suivant la régularisation de tous les incidents.
Pour le FICP, le délai est de quatre jours ouvrés après le paiement intégral des sommes dues, porté à sept jours si le remboursement a été effectué auprès d'une société de recouvrement ou d'un commissaire de justice (ex-huissier).
La mise à jour du fichier doit être réalisée dès réception de la demande de radiation.
Vous pouvez consulter gratuitement votre situation auprès de la Banque de France afin de vérifier que votre radiation a bien été prise en compte.
Attention : avoir remboursé votre dette ne signifie donc pas que votre enregistrement disparaît instantanément. Il est préférable de vérifier votre situation avant de déposer une nouvelle demande de crédit.
Interdit bancaire toujours actif : quelles solutions pour obtenir des liquidités rapidement ?
Découvrir que son fichage est toujours actif peut être particulièrement problématique lorsqu'on a besoin d'obtenir un prêt pour rembourser une dette, régler une échéance fiscale ou simplement disposer de liquidités pour financer un projet.
Cela ne signifie pas pour autant qu'aucune solution ne peut être étudiée, notamment lorsque vous êtes propriétaire immobilier.
Pourquoi les banques peuvent refuser de prêter tant que le fichage est actif ?
Une inscription ne constitue pas juridiquement une interdiction d'emprunter. Toutefois, les établissements prêteurs consultent systématiquement ce fichier avant l'octroi d'un crédit aux particuliers.
Cette information entre dans leur analyse du risque, aux côtés d'autres critères : revenus, taux d'endettement, reste à vivre, stabilité professionnelle, mensualités des emprunts en cours et capacité de remboursement.
Dans les faits, une personne faisant l'objet d'incidents de paiement déclarés a très peu de chances d'obtenir un nouveau prêt, même lorsqu'elle possède un patrimoine immobilier important.
Face à ces difficultés, multiplier les demandes de prêt ne permet généralement pas de débloquer la situation. Pour un propriétaire, il peut alors être pertinent d'envisager d'autres solutions, reposant davantage sur la valeur de son patrimoine que sur les critères habituels de solvabilité.
La vente à réméré : une alternative au crédit pour les propriétaires fichés
Lorsqu'un fichage rend l'accès au crédit particulièrement difficile, la vente à réméré peut permettre à un propriétaire de mobiliser une partie de la valeur de son bien pour obtenir les liquidités dont il a besoin.
Cette opération, encadrée par les articles 1659 à 1673 du Code civil, permet au propriétaire de céder son bien à un acquéreur tout en conservant une faculté exclusive de rachat. Le prix et le délai pour exercer cette faculté sont définis dès la signature de l'acte notarié.
La différence avec un crédit est essentielle : la vente à réméré n'est pas un prêt ni un crédit. L'étude repose principalement sur la valeur du bien immobilier, le montant des dettes éventuelles et la faisabilité de l'opération, notamment les perspectives de rachat ou de revente du bien.
Un enregistrement actif ne constitue donc pas, à lui seul, un obstacle à la réalisation d'une vente à réméré. Cette solution peut ainsi permettre à un propriétaire exclu de tout financement de mobiliser une partie de la valeur de son patrimoine pour retrouver des liquidités.
Prêt bancaire ou vente à réméré en cas de fichage ?
| Crédit bancaire | Vente à réméré | |
|---|---|---|
| Nature de l'opération : | Prêt d'argent remboursable | Vente immobilière avec faculté de rachat. |
| Critères d'éligibilité : | Revenus, taux d'endettement, reste à vivre, âge, situation professionnelle, capacité de remboursement, antécédents auprès d'un établissement, lorsque l'assurance emprunteur nécessite un questionnaire de santé, antécédents médicaux | Principalement la valeur du bien immobilier, les dettes liées au bien et la possibilité de rachat ou de revente. |
| Impact du fichage : | Obstacle majeur à l'obtention d'un financement. | Une inscription ne constitue pas, à elle seule, un obstacle à la réalisation d'une vente à réméré. |
| Droit de propriété : | L'emprunteur conserve la pleine propriété de son bien immobilier. | Le bien est vendu à un acquéreur professionnel, avec une faculté exclusive de rachat permettant au vendeur d'en redevenir propriétaire. |
| Occupation du bien : | Le propriétaire continue à occuper son logement. | Le vendeur peut continuer à occuper son bien pendant la durée de l'opération, via une convention d'occupation et le versement d'une indemnité. |
| Modalités financières : | Remboursement du capital et des intérêts, auxquels s'ajoutent, selon les conditions du financement, les frais de dossier, le coût de l'assurance emprunteur et les frais liés aux garanties exigées par la banque (caution, hypothèque, notamment). | Frais de notaire, honoraires éventuels d'intermédiation, indemnités d'occupation et, selon les conditions de l'acquéreur, marge à la sortie de l'opération. |
| Durée du financement / de l'opération : | Variable selon la nature du crédit accordé, généralement limitée à 25 ans pour un prêt immobilier. | Généralement comprise entre 12 et 36 mois. |
| Sortie de l'opération : | Remboursement intégral du capital restant dû, entraînant la fin du crédit et la levée des garanties éventuelles. | Rachat du bien au prix convenu ou, si le vendeur ne peut exercer sa faculté de rachat, revente à un tiers dans les conditions prévues avec l'acquéreur et avant l'expiration du délai convenu. |
| Formalisation de l'opération : | Acceptation d'une offre de financement auprès de l'établissement prêteur et, le cas échéant, signature d'un acte notarié pour la constitution de certaines garanties et sûretés. | Signature d'un acte authentique de vente avec faculté exclusive de rachat devant notaire. |
La principale différence réside dans les critères d'éligibilité. Alors qu'un prêt repose essentiellement sur la capacité de remboursement de l'emprunteur, la vente à réméré privilégie la valeur du bien et la faisabilité de l'opération.
Cette alternative peut permettre à un propriétaire dont la demande de crédit a été refusée de retrouver des liquidités. Elle nécessite néanmoins d'anticiper l'ensemble des frais, les éventuelles indemnités d'occupation et les conditions de sortie.
Chez SOLVEO, aucun accord bancaire n'est donc nécessaire pour étudier un dossier de vente à réméré. Une pré-étude non engageante et gratuite permet d'abord de déterminer si l'opération est cohérente avec la valeur du bien, les dettes à rembourser et la situation du propriétaire.
Si l'opération se concrétise, elle est formalisée par acte authentique devant notaire. Les conditions financières et la stratégie permettant ensuite de racheter le bien doivent être étudiées avant tout engagement.
Cette piste peut notamment être envisagée lorsqu'un propriétaire cherche à obtenir des liquidités rapidement malgré une interdiction bancaire.
Interdit bancaire levé : quelles solutions de financement redeviennent accessibles ?
La radiation lève un obstacle majeur, sans garantir pour autant l'acceptation d'une nouvelle demande de crédit.
L'établissement sollicité continue d'examiner votre situation financière actuelle, votre capacité à honorer les futures mensualités, votre niveau d'endettement et, éventuellement, vos antécédents de paiement.
Une fois votre fichage effectivement levé, certaines solutions de financement peuvent redevenir accessibles selon votre profil et votre situation financière : crédit classique, refinancement ou restructuration de dettes, par exemple.
Attention toutefois : la levée ne fait pas nécessairement disparaître toute trace de vos difficultés passées. Si vous avez déjà été client de l'établissement sollicité, celui-ci peut conserver, sous certaines conditions, un historique de vos incidents de paiement dans ses fichiers internes. Ces antécédents peuvent alors influencer sa décision et conduire à un refus de financement, même après votre radiation.
Avant de présenter une nouvelle demande de financement, vérifiez donc que votre radiation est effective. Vous pourrez ensuite étudier les solutions adaptées à votre situation financière et, si l'accès au crédit reste difficile, solliciter SOLVEO pour étudier la faisabilité d'une solution de portage immobilier, notamment la vente à réméré.